


SpardaSecureGo+
4,72.50K Rezensionen
App-Details
- Version
- 4.3.7
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 1.000.000+
- Entwickler
- Verband der Sparda-Banken
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
 Analyse von AppCompare
Wenn ich eine Banking- oder Kreditkartenzahlung mit dem Smartphone bestätige, möchte ich vor allem eines: sofort erkennen, was ich freigebe, und den Vorgang ohne unnötige Umwege abschließen. Genau dafür ist SpardaSecureGo+ gedacht. Die App gehört zur Finanzkategorie und wird vom Verband der Sparda-Banken entwickelt. In meinem Alltag wirkt sie weniger wie ein eigenständiges Banking-Angebot als wie eine zusätzliche Sicherheitsstufe für Transaktionen, die ich normalerweise im Sparda-Banking oder beim Karteneinsatz anstoße.
Das klingt zunächst schlicht, ist aber für die Nutzung entscheidend. Wer eine Überweisung oder Kartenaktion freigeben muss, braucht nicht zwangsläufig noch eine zweite Banking-Oberfläche mit Kontoständen und Umsätzen. Hier liegt der Schwerpunkt auf dem Bestätigen. Die App ist kostenlos, ab USK 0 freigegeben und setzt mindestens iOS oder Android 10 voraus. Mit einer durchschnittlichen Bewertung von 4,6 bei rund 34.000 Bewertungen und mehr als einer Million Installationen ist sie außerdem längst kein Nischenwerkzeug mehr.
Wie gut SpardaSecureGo+ im Alltag zugänglich bleibt
Ich bewerte die Zugänglichkeit hier vor allem danach, wie gut sich der entscheidende Kontrollmoment an die eigenen Gewohnheiten anpassen lässt. Vor einer ersten echten Zahlung würde ich Schriftgröße, Kontrast und Benachrichtigungen in Ruhe prüfen und dabei darauf achten, dass sensible Angaben nicht unnötig auf dem Sperrbildschirm erscheinen. So wird klar, welche persönlichen Einstellungen im Alltag helfen – und worauf es beim nächsten Schritt, der bewussten Prüfung einer konkreten Freigabe, ankommt.
Lesbarkeit und Navigation: auf den Freigabemoment konzentriert
Mein erster Eindruck ist, dass die reduzierte Aufgabe der App ihre größte Stärke ist. Ich öffne sie nicht, um mich durch viele Finanzfunktionen zu arbeiten, sondern um eine anstehende Freigabe zu prüfen. Diese klare Rolle hilft besonders dann, wenn ich unter Zeitdruck bin oder gerade nicht die Ruhe für eine umfangreiche Banking-App habe. Eine Anwendung, die sich auf Transaktionsbestätigungen konzentriert, kann verständlicher wirken als ein komplettes Finanzcockpit mit zahlreichen Menüpunkten.
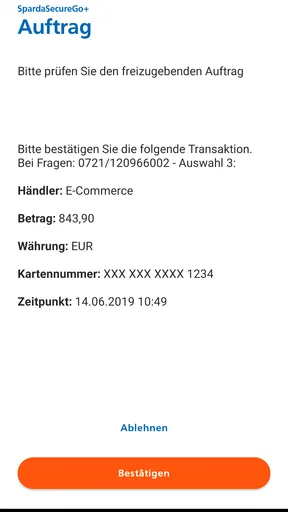
Wichtig ist dabei, dass ich die angezeigten Informationen nicht einfach reflexartig bestätige. Ich sollte mir den Empfänger, den Betrag und den konkreten Vorgang ansehen und erst danach freigeben. Genau hier liegt ein praktischer Vorteil des getrennten Bestätigungsschritts: Die Zahlung wird nicht nur durch einen kurzen Fingertipp in derselben Oberfläche abgeschlossen, in der sie vorbereitet wurde. Ich bekomme einen zusätzlichen Moment, um den Auftrag zu kontrollieren.
Für Menschen, die große Schrift oder eine stärkere Darstellung am Gerät verwenden, hängt die tatsächliche Lesbarkeit stark von den Systemeinstellungen und der jeweiligen Darstellung auf dem Smartphone ab. Ich würde deshalb vor einer wichtigen Zahlung testen, ob alle Angaben bei vergrößerter Schrift noch vollständig sichtbar bleiben. Besonders Beträge, Empfängerdaten und Hinweise dürfen nicht abgeschnitten oder nur durch horizontales Wischen erreichbar sein. Eine solche Probe ist sinnvoller, als erst bei einer dringenden Überweisung herauszufinden, dass die persönliche Darstellung ungünstig ist.
Die aktuelle Version 4.3.7 zeigt, dass die Anwendung weiter gepflegt wird. Für mich ist das bei einer Sicherheits-App relevant, weil eine Freigabe-App nicht nur funktionieren, sondern auch mit der technischen Umgebung des Telefons Schritt halten muss. Trotzdem würde ich nach einem größeren Systemupdate nicht automatisch davon ausgehen, dass jede persönliche Einstellung unverändert angenehm bleibt. Ein kurzer Test mit einer ungefährlichen Anmeldung oder einer nicht kritischen Funktion kann späteren Stress vermeiden.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Motorische und sensorische Aspekte beim Bestätigen
Die Bedienung einer Transaktionsfreigabe besteht typischerweise aus wenigen, aber wichtigen Aktionen: App öffnen, Angaben lesen, Freigabe auswählen und gegebenenfalls eine Geräte- oder App-Sperre überwinden. Für mich ist das angenehm überschaubar. Wer jedoch Schwierigkeiten mit präzisen Berührungen hat, sollte darauf achten, ob die Schaltflächen mit einer einzigen sicheren Bewegung erreichbar sind. Bei einer Sicherheitsanwendung ist es zwar richtig, dass eine Bestätigung nicht versehentlich ausgelöst werden darf; zu kleine oder eng beieinanderliegende Bedienelemente würden den Vorgang aber unnötig erschweren.
Der entscheidende Zielkonflikt lautet hier: Eine gute Sicherheitsbestätigung muss bewusst erfolgen, darf aber nicht zur motorischen Hürde werden. Ich würde die App daher nicht direkt während des Gehens, in einem fahrenden Fahrzeug oder mit einer Hand voller Einkaufstaschen einrichten. Für die tägliche Nutzung kann das Bestätigen schnell gehen, aber die erste Einrichtung und ein Gerätewechsel verdienen eine ruhige Umgebung.
Bei eingeschränktem Sehvermögen ist nicht nur die Schriftgröße wichtig. Auch Kontrast, Bildschirmhelligkeit und die Frage, ob Inhalte von einer Vorlesefunktion sinnvoll wiedergegeben werden, spielen eine Rolle. Ich würde mich bei einer Zahlung niemals ausschließlich auf eine vorgelesene Schaltfläche verlassen, sondern prüfen, ob der gesamte Transaktionsinhalt verständlich erfasst wird. Wenn die Informationen nicht eindeutig vorgelesen werden oder die Reihenfolge verwirrend ist, bleibt eine visuelle Kontrolle durch eine vertraute Person möglicherweise die sicherere praktische Lösung.
Für Menschen mit Hörbeeinträchtigungen ist eine rein visuelle Bestätigung grundsätzlich hilfreicher als ein Ablauf, der auf akustische Hinweise angewiesen wäre. Trotzdem sollte man Benachrichtigungen nicht mit der eigentlichen Freigabe verwechseln. Ein Hinweis auf dem Telefon kann mich auf einen Vorgang aufmerksam machen, ersetzt aber nicht die Kontrolle dessen, was tatsächlich bestätigt werden soll. Ich prüfe deshalb immer den Inhalt innerhalb der App und nicht nur die Mitteilung auf dem Sperrbildschirm.
Unterwegs, mit schwachem Netz oder auf einem neuen Telefon
Eine Freigabe-App wird oft in Situationen gebraucht, die nicht ideal sind: im Zug, vor einer Kasse, auf Reisen oder während das Hauptgerät gerade mit einer anderen Aufgabe beschäftigt ist. In solchen Momenten ist die Trennung zwischen Banking-App und Sicherheits-App praktisch, weil ich den Bestätigungsschritt gezielt aufrufen kann. Gleichzeitig steigt unterwegs das Risiko, dass ich eine Meldung übersehe, die falsche Verbindung nutze oder eine Transaktion zu hastig bestätige.
Ich empfehle, das Smartphone vor einer Reise vollständig zu aktualisieren und die App nicht erst am Flughafen oder im Hotelzimmer einzurichten. Ein weiterer sinnvoller Schritt ist, die Geräte-Sperre und die Benachrichtigungsdarstellung vorher zu prüfen. Wenn Vorschauen auf dem Sperrbildschirm zu viele Finanzdetails zeigen, kann das in öffentlichen Situationen unangenehm sein. Wenn dagegen gar keine erkennbare Meldung erscheint, könnte ich eine wichtige Freigabe übersehen. Die passende Einstellung ist deshalb eine persönliche Abwägung zwischen Diskretion und Auffindbarkeit.
Bei instabiler Internetverbindung sollte ich nicht mehrfach ungeduldig auf Bestätigen tippen. Das kann zu Unsicherheit führen, weil ich nicht sofort weiß, ob der Vorgang angenommen wurde. Besser ist es, zunächst den Status der Banking-Anwendung und anschließend die SecureGo+-App zu kontrollieren. Wenn eine Transaktion nicht eindeutig abgeschlossen wirkt, sollte ich nicht einfach einen zweiten Auftrag anlegen. Gerade bei Überweisungen kann eine doppelte Freigabe ein viel größeres Problem sein als eine kurze Verzögerung.
Ein Gerätewechsel ist der Bereich, den ich am wenigsten spontan behandeln würde. Eine Sicherheits-App ist naturgemäß eng mit dem persönlichen Gerät und dem Freigabeprozess verbunden. Deshalb sollte ich vor dem Zurücksetzen oder Verkaufen des alten Telefons klären, wie der Zugang auf dem neuen Gerät eingerichtet wird. Wer diese Reihenfolge ignoriert, kann sich im ungünstigen Moment selbst den Bestätigungsweg abschneiden. Für ältere Menschen oder Personen, die technische Abläufe nur ungern durchführen, ist es sinnvoll, die Einrichtung gemeinsam mit einer Vertrauensperson vorzunehmen, ohne Zugangsdaten aus der Hand zu geben.
Konkreter Alltag: vom Onlinekauf bis zur Überweisung
Ein realistisches Beispiel ist ein Onlinekauf am Abend. Ich gebe die Bestellung im Browser auf und erhalte anschließend eine Aufforderung, die Zahlung zu bestätigen. Statt den Vorgang nur im Browser abzunicken, öffne ich SpardaSecureGo+, lese den Betrag und den angezeigten Zusammenhang und prüfe, ob alles zu meinem Kauf passt. Erst danach bestätige ich. Diese zusätzliche Kontrolle ist besonders wertvoll, wenn ich mehrere Bestellungen offen habe oder eine Zahlung nicht mehr genau im Kopf habe.
Bei einer Überweisung ist die Vorgehensweise ähnlich, aber die Aufmerksamkeit sollte noch höher sein. Ich kontrolliere nicht nur die Summe, sondern auch den Empfänger und den Zweck des Vorgangs. Wenn eine Nachricht mich unter Druck setzt und behauptet, ich müsse sofort freigeben, ist das für mich ein Warnsignal. Eine Sicherheits-App kann die Entscheidung nicht abnehmen. Sie kann mir einen kontrollierten Bestätigungsschritt geben, aber ich muss weiterhin beurteilen, ob ich die Überweisung wirklich selbst ausgelöst habe.
Für Angehörige, die beim digitalen Banking Unterstützung brauchen, kann die App deshalb zweischneidig sein. Der überschaubare Zweck ist leichter zu erklären als eine vollständige Banking-App. Gleichzeitig darf niemand eine Freigabe bestätigen, die er nicht inhaltlich versteht. Ich würde gemeinsam üben, wie eine echte Aufforderung aussieht, und klar vereinbaren, dass bei unbekannten Beträgen oder Empfängern zuerst nachgefragt wird.
Wo die Zugänglichkeit an Grenzen stößt
Die größte verbleibende Hürde ist nicht unbedingt die Anzahl der Menüs, sondern die Verantwortung, die auf dem Nutzer liegt. Eine App kann den Freigabeprozess übersichtlich gestalten, aber sie kann nicht zuverlässig feststellen, ob ich müde, abgelenkt oder durch eine betrügerische Nachricht beeinflusst bin. Wer schlecht sieht, zitternde Hände hat, eine Lesefunktion benötigt oder sich mit Sicherheitsbegriffen schwertut, braucht daher möglicherweise zusätzliche Unterstützung.
Auch die Abhängigkeit vom Smartphone ist ein praktischer Nachteil. Wenn der Akku leer ist, das Gerät beschädigt wurde oder die Bedienung nach einem Update ungewohnt wirkt, kann eine dringende Zahlung ins Stocken geraten. Für mich ist das ein Grund, den Ladezustand nicht erst dann zu beachten, wenn eine Freigabe ansteht. Es ist außerdem sinnvoll, die Kontaktdaten und den vorgesehenen Hilfsweg der eigenen Sparda-Bank griffbereit zu haben, statt in einer Stresssituation lange suchen zu müssen.
Wer mehrere Personen gemeinsam ein Konto nutzen lässt, sollte besonders genau auf die Rollenverteilung achten. Eine persönliche Sicherheitsfreigabe ist nicht dasselbe wie eine allgemeine Vollmacht oder eine bequem teilbare Bestätigung. Ich würde keine fremde Person dauerhaft mit meinem entsperrten Smartphone arbeiten lassen. Wenn Unterstützung nötig ist, sollte sie möglichst transparent, begrenzt und nachvollziehbar bleiben.
Im Vergleich zu einer klassischen TAN-Liste ist die App im Alltag deutlich zeitgemäßer, weil ich nicht nach einem einzelnen Papiercode suchen muss. Gegenüber einer SMS-Bestätigung wirkt eine eigene Freigabe-Anwendung für mich kontrollierter, weil der Vorgang nicht nur über eine Nachricht abgewickelt wird. Der Nachteil beider Vergleiche bleibt: Ich bin auf ein funktionierendes Mobilgerät und eine gewisse technische Sicherheit angewiesen. Wer kein Smartphone verwenden möchte oder kann, sollte vorab prüfen, welche alternativen Verfahren die eigene Sparda-Bank anbietet, statt die App widerwillig als einzige Lösung einzuplanen.
Für wen die App passt und wann ich abraten würde
Ich sehe SpardaSecureGo+ als gute Wahl für Sparda-Kundinnen und -Kunden, die regelmäßig Online-Banking oder Kartentransaktionen freigeben und dafür eine klar abgegrenzte Sicherheits-App bevorzugen. Auch Menschen, die ihre Bankgeschäfte hauptsächlich am Computer erledigen, profitieren vom getrennten Bestätigungsschritt am Smartphone. Die App übernimmt dann nicht die gesamte Finanzverwaltung, sondern ergänzt den größeren Bildschirm um eine mobile Freigabe.
Weniger passend ist sie für Personen, die grundsätzlich kein Smartphone besitzen, ihr Gerät selten laden oder bei jedem Gerätewechsel auf fremde Hilfe angewiesen sind. Auch wer von einer einzigen App erwartet, Konten zu verwalten, Ausgaben auszuwerten und Überweisungen zu planen, wird hier nicht den vollständigen Funktionsumfang finden, den eine Banking-App bietet. Die Stärke liegt gerade in der Spezialisierung.
Beim Alter ist die Freigabe ab null Jahren zwar sehr niedrig angesetzt, doch daraus folgt nicht, dass jedes Kind die Anwendung selbstständig für Finanzgeschäfte bedienen sollte. Die Altersfreigabe beschreibt die Einordnung der App, nicht die finanzielle Verantwortung bei einer Überweisung. Für Erwachsene, die Angehörige unterstützen, ist diese Unterscheidung wichtig.
Mein inklusives Urteil nach der Nutzung
Ich mag an SpardaSecureGo+, dass die App eine konkrete Aufgabe verfolgt und dadurch weniger überladen wirkt als ein komplettes Banking-Programm. Der zusätzliche Kontrollmoment vor einer Transaktion ist im Alltag sinnvoll, besonders wenn ich Zahlungen am Computer vorbereite oder einen Kartenkauf bestätigen muss. Die kostenlose Nutzung und die Verbreitung von über einer Million Installationen senken außerdem die Einstiegshürde für viele Sparda-Nutzer.
Barrierearm ist der Ablauf für mich vor allem dann, wenn das Smartphone gut eingerichtet ist, die Darstellung lesbar bleibt und ich die Freigabe in Ruhe prüfen kann. Für Menschen mit motorischen, visuellen oder technischen Einschränkungen ist die App nicht automatisch problemlos. Vor der regelmäßigen Nutzung würde ich deshalb die Schrift, den Kontrast, die Vorlesefunktion, die Benachrichtigungen und den Gerätewechsel testen. Diese Vorbereitung entscheidet stärker über den Komfort als die reine Anzahl der Bildschirme.
Mein Fazit fällt positiv, aber nicht blind begeistert aus: SpardaSecureGo+ ist eine sinnvolle Sicherheitsbegleitung, keine vollständige Banking-App und kein Ersatz für aufmerksame Entscheidungen. Wer ein kompatibles Smartphone besitzt und Transaktionen bewusst kontrollieren möchte, bekommt eine fokussierte Lösung vom Verband der Sparda-Banken. Wer dagegen auf Papierverfahren angewiesen ist, sein Smartphone nicht zuverlässig bedienen kann oder unterwegs häufig ohne funktionierendes Gerät dasteht, sollte eine andere Freigabemöglichkeit der eigenen Bank in Betracht ziehen. Für alle dazwischen ist die App besonders dann überzeugend, wenn sie nicht nur installiert, sondern vor dem ersten dringenden Zahlungsvorgang sorgfältig eingerichtet und ausprobiert wird.
Vorteile
- Zusätzliche Freigabeebene schützt sensible Bankvorgänge.
- Funktioniert unabhängig von SMS und Mobilfunkempfang.
- Aufträge lassen sich vor der Bestätigung nochmals prüfen.
- Unterstützt moderne Sicherheitsverfahren und Gerätebindung.
- Kostenlose Nutzung für Kunden teilnehmender Sparda-Banken.
Nachteile
- Aktivierung erfordert meist einen separaten Registrierungsbrief oder QR-Code.
- Bei einem Gerätewechsel kann eine erneute Freischaltung nötig sein.
- Ohne funktionierendes Smartphone sind Überweisungen schwer bestätigbar.
- Nicht jede Sparda-Bank unterstützt alle Funktionen gleichermaßen.
- App bietet keinen vollständigen Überblick über Konten oder Umsätze.
Häufig gestellte Fragen zu SpardaSecureGo+
Was ist SpardaSecureGo+ und wofür wird die App benötigt?
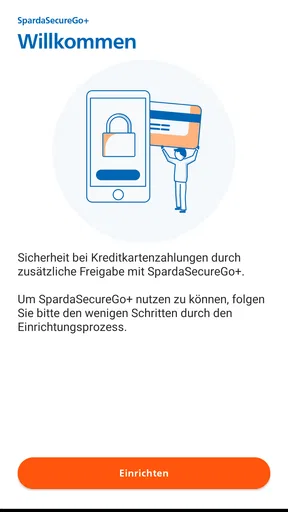
SpardaSecureGo+ ist die Sicherheits- und Freigabe-App vieler Sparda-Banken. Sie wird verwendet, um sich beim Online-Banking zusätzlich zu schützen und bestimmte Vorgänge, beispielsweise Überweisungen, Daueraufträge oder Änderungen persönlicher Einstellungen, zu bestätigen. Die App erzeugt beziehungsweise empfängt Freigaben direkt auf dem registrierten Smartphone oder Tablet und ersetzt je nach Bank eine SMS-TAN oder ergänzt andere Sicherheitsverfahren.
Wie wird SpardaSecureGo+ eingerichtet und aktiviert?
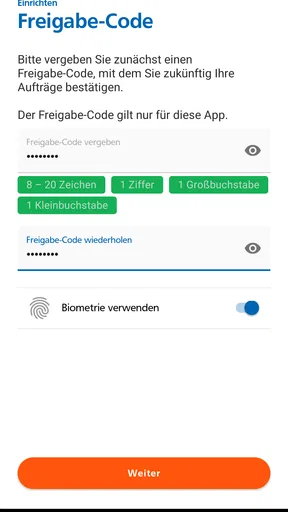
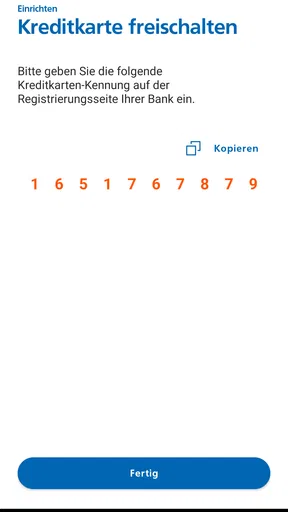
Für die Einrichtung benötigen Sie in der Regel einen Aktivierungscode oder einen QR-Code, den Sie von Ihrer Sparda-Bank erhalten. Nach der Installation legen Sie ein persönliches Freigabepasswort fest und registrieren das Gerät gemäß den Anweisungen Ihrer Bank. Je nach Institut kann zusätzlich eine Identitätsprüfung erforderlich sein. Wichtig ist, die Aktivierungsdaten niemals an andere Personen weiterzugeben oder über unsichere Kanäle zu teilen.
Ist SpardaSecureGo+ kostenlos und mit welchen Geräten funktioniert die App?
Die App kann normalerweise kostenlos aus dem offiziellen Google-Play-Store oder Apple App Store heruntergeladen werden. Voraussetzung ist ein unterstütztes Android- oder iOS-Gerät mit aktueller Software sowie eine Geschäftsbeziehung zu einer teilnehmenden Sparda-Bank. Welche Betriebssystemversionen genau unterstützt werden, kann sich ändern. Deshalb sollten Sie vor der Installation die Angaben im jeweiligen Store und die Hinweise Ihrer Sparda-Bank prüfen.
Wie sicher ist SpardaSecureGo+ und welche Schutzfunktionen bietet die Anwendung?
SpardaSecureGo+ ist dafür ausgelegt, Bankaufträge durch eine zusätzliche Freigabe auf einem registrierten Gerät abzusichern. Der Zugriff wird üblicherweise durch ein selbst gewähltes Passwort, eine Geräte-Sperre oder je nach Smartphone auch durch Fingerabdruck beziehungsweise Gesichtserkennung geschützt. Prüfen Sie vor jeder Bestätigung sorgfältig Empfänger, Betrag und Verwendungszweck. Bei verdächtigen Meldungen sollten Sie den Vorgang abbrechen und Ihre Bank kontaktieren.
Was kann ich tun, wenn ich mein Smartphone verliere, die App lösche oder das Freigabepasswort vergesse?
Wenn Ihr Smartphone verloren geht oder gestohlen wird, sollten Sie Ihre Sparda-Bank unverzüglich informieren und das betroffene Gerät für das Online-Banking sperren lassen. Nach einer Deinstallation oder einem Gerätewechsel ist häufig eine erneute Registrierung mit einem neuen Aktivierungscode notwendig. Ein vergessenes Freigabepasswort lässt sich meist nicht einfach zurücksetzen; wenden Sie sich in diesem Fall an den Support Ihrer zuständigen Sparda-Bank und folgen Sie deren Sicherheitsverfahren.


